Apple Wallet vs Google Wallet : quelle différence pour votre carte de fidélité ?
Format technique, répartition iPhone/Android, notifications de géolocalisation : ce qui différencie Apple Wallet et Google Wallet pour votre carte de fidélité, et pourquoi les couvrir tous les deux évite de perdre des clients sans le savoir.
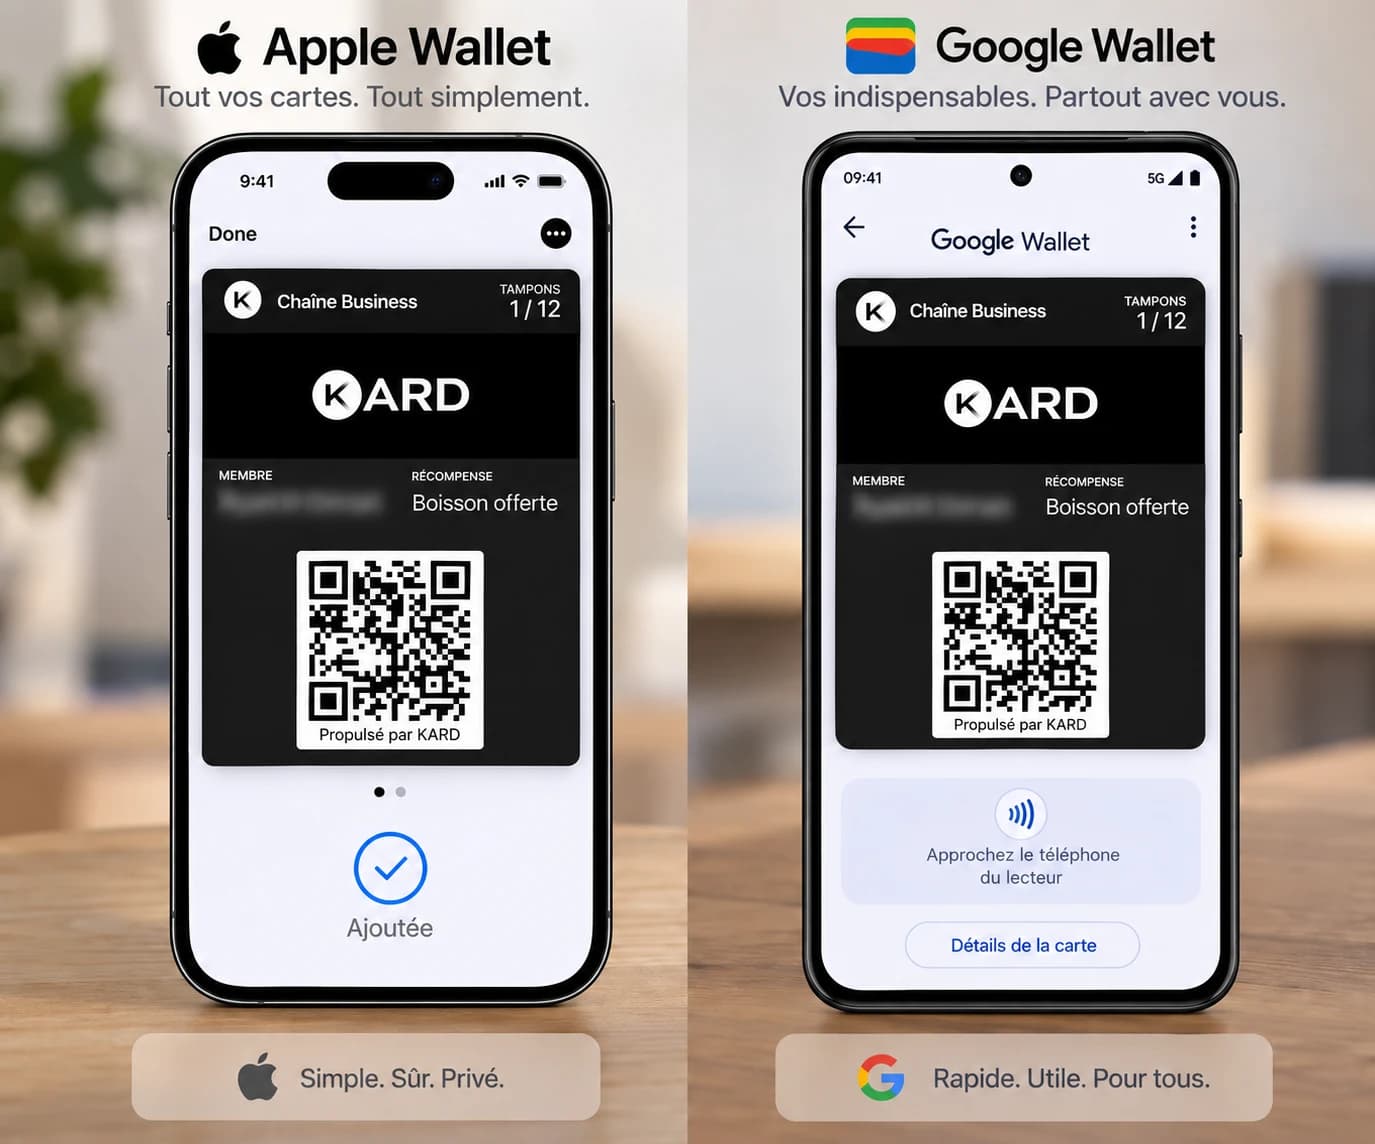
Pour une carte de fidélité digitale, Apple Wallet et Google Wallet remplissent la même fonction côté client : stocker la carte sur l'écran de verrouillage, sans application à télécharger. Les différences se jouent surtout côté commerçant, sur le format technique du fichier, les notifications disponibles et la part de vos clients équipés iPhone ou Android. Un bon logiciel de fidélité gère les deux formats en parallèle, sans que vous ayez à choisir entre l'un ou l'autre.
En bref
- Apple Wallet et Google Wallet offrent la même expérience client de base : ajout par QR code, carte visible sur l'écran de verrouillage, mise à jour à distance.
- Le format technique diffère : un fichier .pkpass signé pour Apple, une carte générée via l'API Google Wallet pour Android, ce qui explique pourquoi peu d'outils gèrent nativement les deux.
- La répartition iPhone/Android varie fortement selon l'âge et la zone géographique de votre clientèle, ce qui rend risqué de ne couvrir qu'une seule des deux plateformes.
- Les notifications de géolocalisation fonctionnent différemment sur les deux systèmes, un point à vérifier avant de baser toute votre stratégie de relance dessus.
- Un logiciel de fidélité qui gère les deux wallets simultanément évite de choisir votre plateforme à la place de votre client.
Qu'est-ce qu'Apple Wallet et Google Wallet exactement ?
Apple Wallet (anciennement Passbook) est l'application native préinstallée sur tous les iPhone depuis iOS 6. Elle stocke cartes bancaires, billets d'avion, titres de transport et cartes de fidélité sous forme de « passes », chacun affiché comme une carte visuelle avec un code-barres ou un QR code scannable.
Google Wallet fonctionne sur le même principe côté Android, avec une évolution notable : l'application a fusionné en 2022 avec Google Pay, regroupant paiement et cartes de fidélité dans une seule interface. Un utilisateur Android récent trouve donc sa carte de fidélité au même endroit que sa carte bancaire virtuelle.
Dans les deux cas, le principe reste identique pour le client : scanner un QR code une fois, et la carte s'installe directement sur le téléphone, consultable depuis l'écran de verrouillage sans ouvrir d'application tierce.
Quelles différences techniques entre les deux formats de carte ?
C'est là que les deux plateformes divergent le plus, et c'est souvent la raison pour laquelle beaucoup de logiciels de fidélité ne proposent qu'une seule des deux options.
Une carte Apple Wallet repose sur un fichier au format .pkpass, un package signé cryptographiquement avec un certificat Apple Developer. Ce certificat doit être renouvelé chaque année, et sa gestion technique n'est pas triviale pour un commerçant qui voudrait développer sa propre solution en interne.
Une carte Google Wallet, elle, se génère via l'API Google Wallet, qui fonctionne sur un principe différent : la carte n'est pas un fichier téléchargé mais un objet hébergé côté serveur Google, référencé par un lien. La mise à jour d'une carte Google Wallet peut donc se faire de façon plus directe, sans repasser par un renouvellement de certificat.
Conséquence concrète pour vous : un outil qui gère bien les deux formats a dû résoudre deux problématiques techniques totalement différentes, pas simplement dupliquer un même code. C'est un bon indicateur de la maturité réelle d'un logiciel de fidélité, au-delà du discours marketing.
Quelle part de vos clients utilise l'un ou l'autre ?
La répartition entre iPhone et Android varie fortement selon plusieurs facteurs, et ignorer cette variation revient à parier à l'aveugle sur la moitié de votre clientèle potentielle.
En France, la part de marché iOS/Android reste plus équilibrée que dans d'autres pays, avec des variations notables selon l'âge (l'iPhone reste surreprésenté chez les moins de 35 ans) et la zone géographique (les grandes métropoles affichent une part iOS plus élevée qu'en zone rurale). Un commerce situé en centre-ville avec une clientèle plutôt jeune peut ainsi voir 60 % ou plus de ses clients sur iPhone, quand un commerce familial en périphérie penchera davantage vers Android.
Ce point explique pourquoi choisir une seule plateforme, même si elle semble majoritaire sur le papier, laisse mécaniquement une partie de vos clients sans solution simple, les renvoyant vers une carte papier ou aucune carte du tout.
Notifications et géolocalisation : ce qui change entre les deux plateformes
Les deux wallets permettent d'envoyer des notifications automatiques liées à la carte (nouveau point ajouté, récompense disponible), mais avec des nuances qui comptent pour une stratégie de relance.
Apple Wallet propose une fonctionnalité de notification par proximité : la carte peut apparaître automatiquement sur l'écran de verrouillage quand le client se trouve à proximité géographique du commerce, sans action de sa part. C'est un rappel silencieux qui fonctionne bien pour les commerces avec un passage piéton régulier.
Google Wallet propose un mécanisme comparable, mais son comportement dépend davantage des réglages de localisation activés par l'utilisateur sur son téléphone, ce qui peut le rendre moins systématique en pratique.
Dans les deux cas, ces notifications de proximité restent un bonus, pas le cœur de la stratégie : les notifications déclenchées par une action commerçant (point ajouté, récompense débloquée, relance après trois semaines d'inactivité) restent plus fiables et plus actionnables au quotidien.
Faut-il choisir une seule plateforme ou couvrir les deux ?
La réponse courte : couvrir les deux, sauf cas très spécifique. Voici pourquoi ce choix mérite peu de débat une fois qu'on regarde les chiffres.
Le coût de gérer les deux plateformes n'est pas porté par vous en tant que commerçant si votre logiciel de fidélité les gère nativement : la complexité technique (certificat Apple, API Google) reste entièrement du côté de l'éditeur du logiciel. Vous ne payez pas plus cher pour couvrir les deux, et vous ne configurez rien de différent.
Le seul scénario où limiter à une seule plateforme peut se justifier : un commerce avec une clientèle extrêmement homogène et déjà mesurée (par exemple une clientèle professionnelle B2B équipée exclusivement d'un parc iPhone fourni par l'entreprise). Ces cas restent rares dans le commerce de proximité classique.
Comment KARD gère les deux wallets sans effort supplémentaire
KARD génère automatiquement les deux versions de votre carte de fidélité dès sa création : une version Apple Wallet et une version Google Wallet, à partir des mêmes informations (logo, couleurs, mécanique de récompense).
Le client qui scanne le QR code reçoit systématiquement la version adaptée à son téléphone, sans qu'il ait à choisir ou même à savoir qu'une distinction technique existe entre les deux. Toute mise à jour effectuée depuis le tableau de bord (nouveau point, changement de récompense, notification de relance) se propage aux deux versions simultanément, sans double saisie.
Cette approche évite au commerçant d'avoir à arbitrer entre deux solutions différentes ou à gérer deux outils distincts pour couvrir l'ensemble de sa clientèle.
Perspective : pourquoi le choix du wallet ne devrait jamais être celui du commerçant
Le vrai piège dans cette comparaison serait de croire qu'il faut choisir un camp, comme on choisirait entre deux téléphones. En réalité, le client a déjà choisi son camp en achetant son téléphone, bien avant de rencontrer votre carte de fidélité. Votre rôle n'est pas de deviner ou d'orienter ce choix, mais de vous assurer qu'aucun client ne se heurte à un mur technique au moment de rejoindre votre programme.
J'ai vu trop de commerçants découvrir après plusieurs mois qu'une partie significative de leurs clients n'avait tout simplement jamais pu ajouter la carte, sans qu'aucune alerte ne le signale. La bonne question à se poser n'est pas « Apple ou Google », mais « est-ce que mon outil couvre bien les deux, et est-ce que je le vérifie régulièrement ».
Questions fréquentes
Une carte de fidélité fonctionne-t-elle aussi bien sur Apple Wallet que Google Wallet ?
Oui, quand l'outil de fidélité génère nativement les deux formats. Le client bénéficie de la même expérience (ajout par QR code, mise à jour à distance, notifications) quel que soit son téléphone.
Comment savoir si mes clients sont plutôt sur iPhone ou Android ?
Le plus fiable reste de mesurer directement depuis votre tableau de bord de fidélité, qui indique généralement la répartition des ajouts par plateforme, plutôt que de se fier à une moyenne nationale.
Faut-il un compte développeur Apple pour proposer une carte Apple Wallet ?
Oui si vous développez votre propre solution en interne, avec un certificat à renouveler chaque année. Un logiciel de fidélité comme KARD prend en charge cette complexité technique à votre place.
Google Wallet et Google Pay sont-ils la même application ?
Depuis 2022, Google Pay et Google Wallet ont fusionné : cartes de paiement, titres de transport et cartes de fidélité se trouvent désormais réunis dans une seule application côté utilisateur Android.
Format technique des passes vérifié sur la documentation développeur Apple.
Wallet Overview (Apple Developer)Format technique de l'API vérifié sur la documentation développeur Google.
Google Wallet (Google for Developers)Répartition iOS/Android en France à consulter en temps réel.
Mobile Operating System Market Share France (StatCounter)